STELLA HOME / 購入ガイド
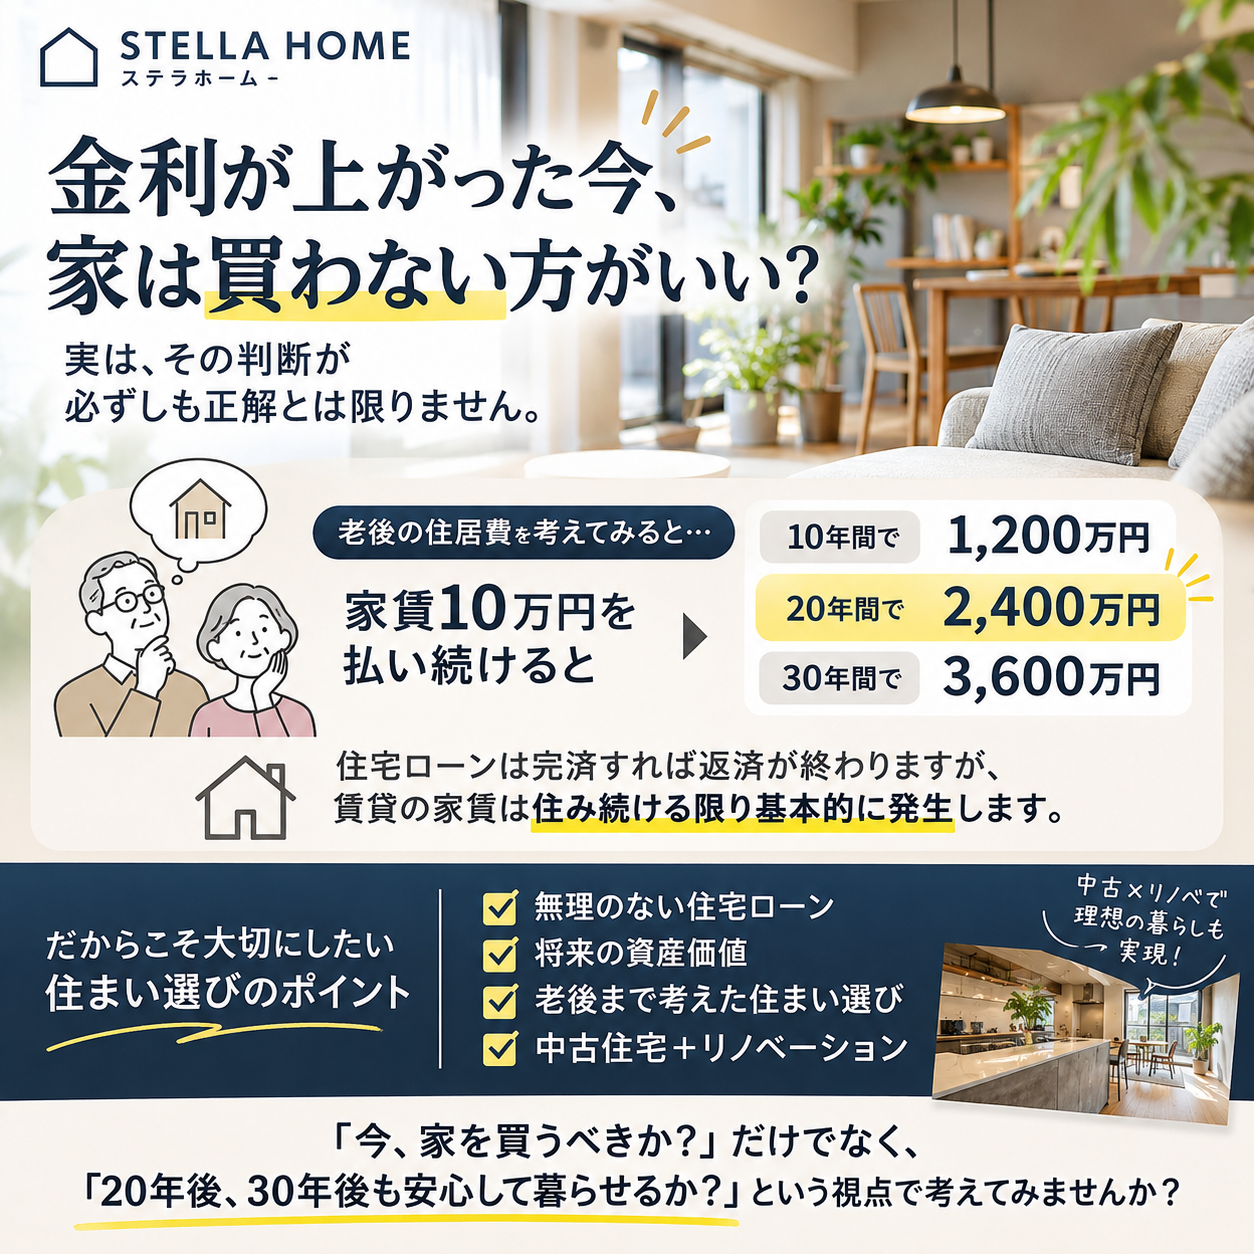
住宅ローンの金利が気になって購入を迷ったら、「退職時にいくら残るか」「収入が減っても住居費を払えるか」「その家で長く暮らせるか」を先に確認してみましょう。今の家賃と初月の返済額を見比べるだけでは、老後の住居費は見えてきません。
プレジデントオンラインで麗澤大学の宗健教授は、金利上昇を踏まえて借り方・買い方を見直しつつ、老後の住まいの確保まで含めて持ち家を考える視点を示しています。ここでは、その視点を自分の家計と物件に当てはめるための確認表にしました。プレジデントオンライン・宗健教授の記事
① 退職時のローン残高を返済予定表で確認
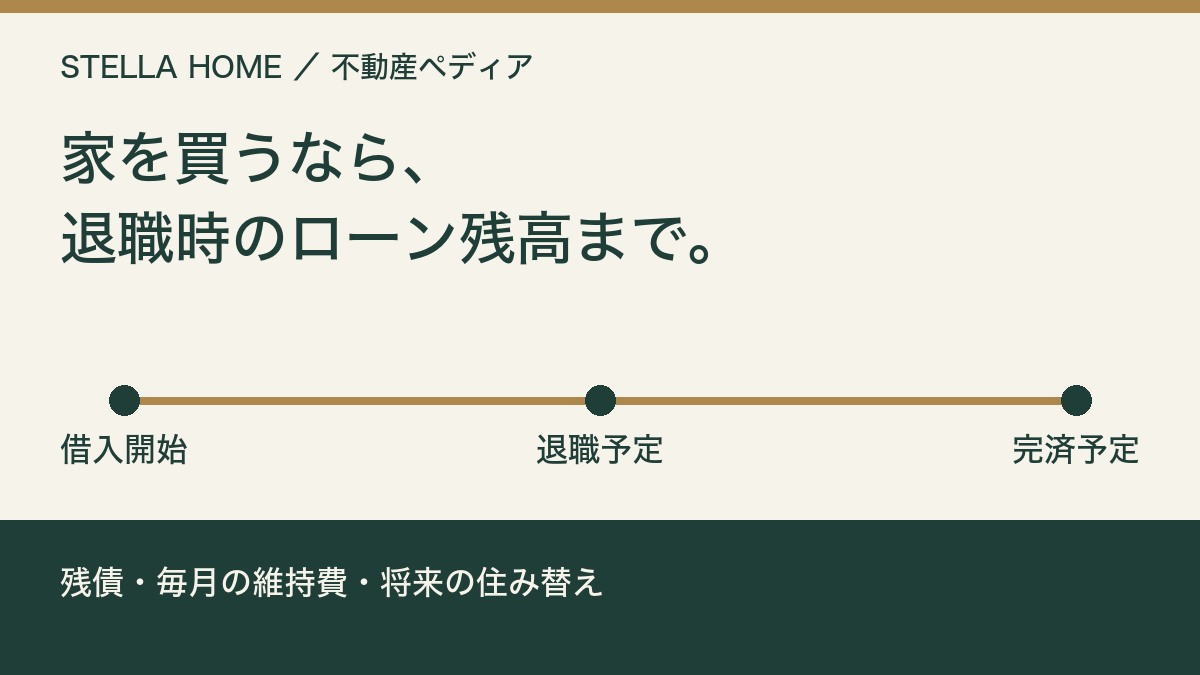
たとえば35歳で35年返済を始め、繰上返済をしなければ、返済は70歳ごろまで続く想定です。これは年齢と期間を置いた例です。仮に65歳で退職するなら、退職後にも返済が残ります。金融機関の試算で、退職を想定する年齢のローン残高と月々の返済額を確認しましょう。
- 35歳 借入開始
- 65歳 退職を想定。返済予定表でこの時点の残債を確認
- 70歳ごろ 完済予定
② 月々の住居費は、金利と収入が変わる場面で比べる
候補の借入額と期間をそろえ、全期間固定と変動型の返済条件を比較します。変動型なら、借入先に金利が上がった場合の試算と見直しルールを確認。ローンに加えて、税金・保険・管理費・修繕積立金・室内設備の交換費も見込み、手取りが減る期間でも生活費と貯蓄を確保できるか見ます。住宅金融支援機構・金利タイプの解説
| 比べる時点 | 持ち家の確認 | 賃貸の確認 |
|---|---|---|
| 入居時 | 頭金、諸費用、工事費、購入後に残る現金 | 契約時の費用、引っ越し後に残る現金 |
| 暮らしている間 | 返済、管理・修繕、税・保険。収入が減る時期も試算 | 家賃、契約に応じた更新費、引っ越しの余地 |
| 退職後 | 退職時の残債、完済後も続く維持費、住み替えのしやすさ | 退職後の家賃負担、住み替え先の候補、利用できる支援 |
③ 年齢を重ねたときの暮らしやすさを見る
駅からの距離に加えて、買い物や通院の経路、玄関や共用部の段差、エレベーターの有無を確認します。転勤や家族構成の変化が見込まれるなら、賃貸で暮らしながら時期を見直す案も比較表に残しておきましょう。賃貸を選ぶ場合は、将来の住み替え先の候補として、地域のセーフティネット登録住宅や居住支援の窓口も調べられます。国土交通省・住宅セーフティネット制度
持ち家・賃貸の住居費を自動比較
入力なしで見られる比較例
同じエリア・駅距離で、どちらも専有面積65㎡。間取り・築年数・設備もおおむね同等のマンションを、退職まで30年・退職後20年の計50年で比べる仮の例です。
| 50年間の比較 | 持ち家 | 賃貸 |
|---|---|---|
| 支払総額 | 6,300万円 | 6,040万円 |
| 期間末の差し引き | 売却手取り 1,000万円 | 運用益 100万円 |
| 実質負担 | 5,300万円 | 5,940万円 |
この例では、支払総額は賃貸が260万円少なく、売却手取りと運用益を反映すると持ち家の実質負担が640万円少なくなります。賃貸側の運用益を100万円と置くと、売却手取り360万円で実質負担が同じになります。
金額は計算の仕組みを示す仮定です。実在の物件価格や家賃相場、将来の売却額・運用益の予測ではありません。
下の入力欄には上の例の数字が入っています。自分の候補に合わせて変えると、結果が更新されます。金額は万円単位です。
家賃・返済・維持費が入力どおり一定と仮定した現金支出の比較です。家賃や金利の将来変動、賃貸の更新料・転居費、税控除、インフレは反映していません。売却手取りと運用損益は入力した仮定のみ反映します。退職後も返済する年数を表示しますが、ローン残高は金融機関の返済予定表でご確認ください。入力はブラウザー内で計算し、この計算欄から送信しません。
購入相談に持っていくメモ
- 現在の家賃と、購入後も毎月残したい貯蓄額
- 退職を想定する年齢と、その時点の返済残高
- 候補物件の管理費・修繕積立金、改修したい箇所
- 暮らし方が変わったときに住み替えを考える条件
候補物件があれば、物件代・工事費・購入諸費用・予備費を分けて見積もりましょう。購入とリノベの総予算を整理する